税理士を変更するのに、税務署への届出は必要ありません。やることは3つです。①今の税理士に契約の終了を伝える ②預けている帳簿書類を引き取る ③新しい税理士に過年分まで引き継ぐ。
見落とされやすいのが③です。過去の年分に調査が入ったとき、新しい税理士が対応できるかどうかは、書類のチェック欄を一つ入れるかどうかで変わります。
宇都宮市簗瀬の税理士法人サステナブレインが、変更の手順と実務で詰まりやすい点を整理します。
▶関連記事:『宇都宮市で税理士・会計事務所を選ぶ7つの視点|比較のポイントと費用の考え方』
(監修:岡本 貴志/税理士法人サステナブレイン 代表・公認会計士・税理士/関東信越税理士会 宇都宮支部・登録番号 第144836号)
税理士の変更に、どんな手続きが必要か?
税務署への届出は不要です。会社と税理士の間での契約のみで済みます。
やることは次の5つです。
- 新しい税理士を探し、面談して決める
- 今の税理士に契約の終了を伝える
- 預けている帳簿書類・資料を引き取る
- 新しい税理士と契約し、過年分を含めて引き継ぐ
- e-Tax・eLTAXの代理設定を切り替える
順番が重要です。 先に解約だけ伝えてしまうと、次が決まらないまま申告期限が近づくことになりかねません。新しい税理士を決めてから動いてください。
なお、委任が終わったことを税務署に知らせておきたい場合は、異動届出書の「異動事項等」欄にその旨を記載して提出する方法が国税庁から案内されています。あくまで任意で、提出しなければならないものではありません。
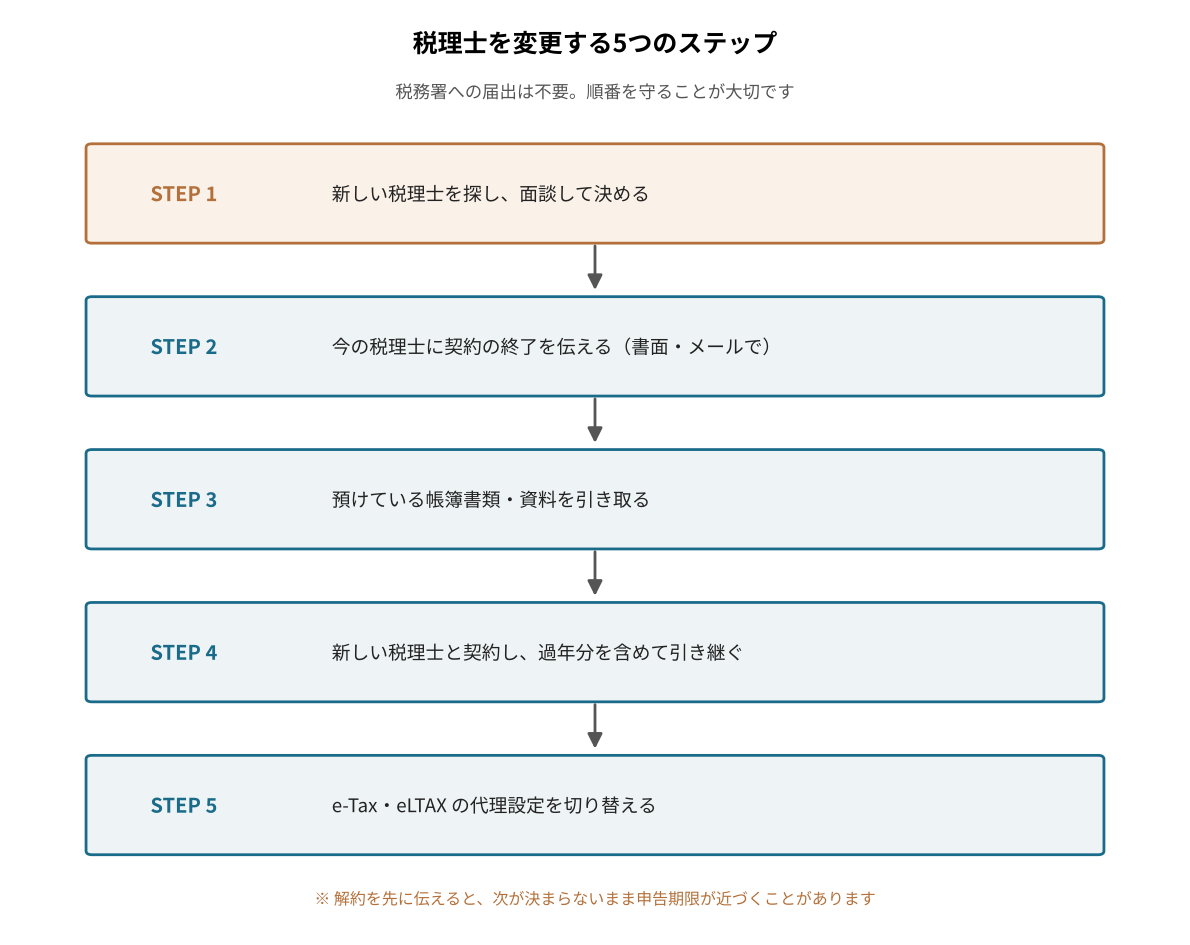
税理士を変更する5つのステップ
変更するタイミングは、いつがよいか?
決算・申告が終わった直後がベストです。
事業年度の途中で替わると、新しい税理士は期首月の数字から確認し直すところから始めます。月次の処理方針が前任と食い違えば、遡って直す作業も出てきます。決算と申告を終えたのち、次の事業年度の初月から切り替えれば、1年を頭から見られます。
やむを得ず期の途中で替える場合は、月次決算が締まっている月を区切りにしてください。どの月までを前任が、どの月から新任が担当するのかをはっきりさせておくと、後の確認が楽になります。
なお、解約の時期そのものに法律上の制限はありません。民法では、委任契約は各当事者がいつでも解除できると定められています。ただし相手方に不利な時期の解除については損害賠償の規定もあるため、決算作業の最中は避けたほうが無難です。
今の税理士に、どう伝えればよいか?
理由を詳しく説明する必要はありません。「社内で検討した結果」で足ります。
押さえたいのは3点です。
- 日付の残る形で伝える ── 書面かメールにする。口頭だけだと終了日の認識がずれます
- いつまでの業務を依頼するかを明示する ── 「第○期の申告まで」「○月分の月次まで」
- 返却してほしい書類を同時に伝える ── 次の章の一覧をそのまま使えます
何か月前に伝えるべきかは、顧問契約書の記載によります。法令や税理士会に統一のルールがあるわけではないので、まず契約書を確認してください。
会社の情報が外に出ることを心配される方もいますが、税理士の守秘義務は税理士でなくなった後も続くと法律に定められています(税理士法第38条)。実際に変更した経営者に伺うと、思っていたほど手間はかからなかったという方がほとんどです。
どの書類を引き取っておくべきか?
帳簿書類の保存義務は、税理士ではなく会社自身にあります。預けたままにせず、必ず引き取ってください。
引き取るものは次の5区分です。
| 区分 | 具体的なもの |
|---|---|
| 決算関係 | 決算書、総勘定元帳、仕訳帳、棚卸表 |
| 申告関係 | 法人税・消費税・地方税の申告書の控え、勘定科目内訳明細書 |
| 証憑 | 請求書、領収書、契約書、通帳のコピー |
| 届出関係 | 税務署・県・市へ提出した各種届出書の控え |
| データ | 会計データ、固定資産台帳 |
保存期間は原則7年です。起算日は、その事業年度の確定申告書の提出期限の翌日。青色申告をしている法人で欠損金が生じた事業年度については10年になります。最低でも直近3期分は揃えておいてください。
なお、会計データはソフトの組み合わせによってはそのまま移せません。移行できる範囲を新しい税理士に先に確認しておくと、二度手間を防げます。
過年分の税務代理は、どう引き継ぐのか?
新しい税理士が出す書類の「過年分に関する税務代理」欄に、チェックを入れてもらってください。これが変更で最も見落とされる点です。
税務代理権限証書という書類があります。税理士が会社の代理人であることを税務署に示すもので、普通は、これから担当する年分について提出します。
問題は、それより前の年分です。変更した後に、前任が関与していた年分の調査が行われることがあります。このとき新しい税理士が何も手を打っていなければ、その年分については代理人になっていません。
ここを埋めるのが「過年分に関する税務代理」欄です。チェックを一つ入れるかどうかですが、入れていなければ過去の年分には及びません。国税庁も、税理士を変更した直後のケースとしてこの欄の記載を案内しています。契約の際に「過年分に関する税務代理の欄も記載してください」と伝えてください。
なお、前任の側にも「税務代理の委任が終了した旨の通知書」という様式があります。ただし提出が義務かどうかを国税庁は明示しておらず、前任が出すかどうかを会社側で決めることはできません。だからこそ、確実なのは新任の証書の過年分欄の方です。
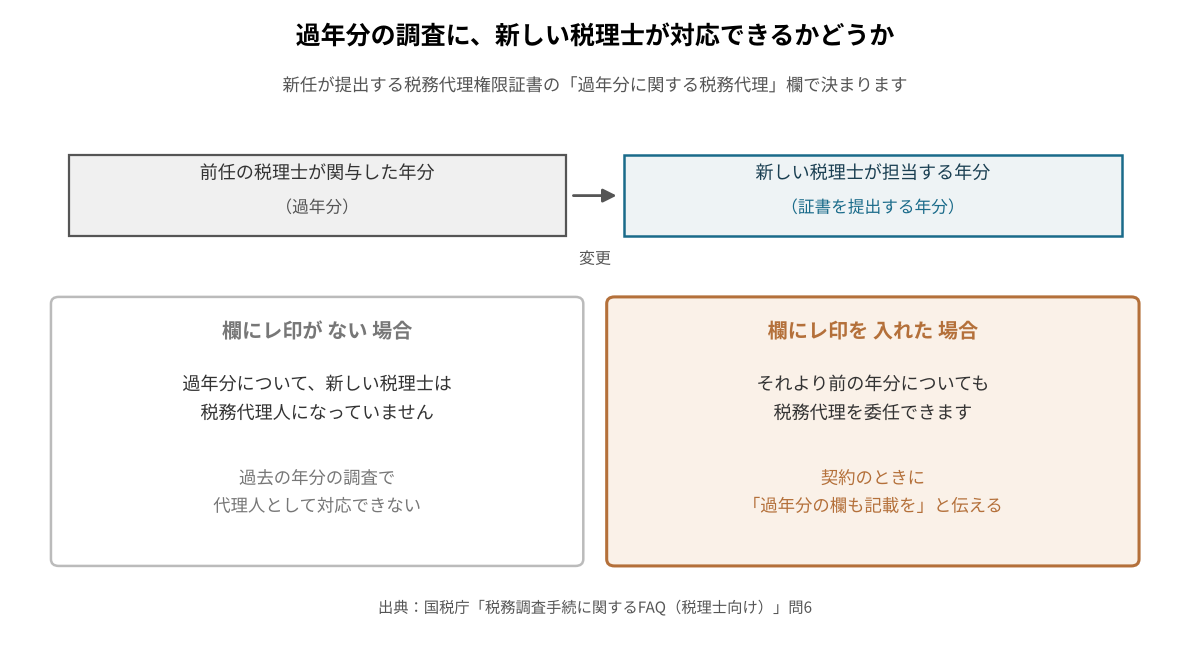
過年分の引き継ぎはチェック欄で決まる
e-Tax・eLTAXの設定はどうなるか?
e-Taxの利用者識別番号は、原則としてこれまでのものを使用します。「すでに番号があります」と新しい税理士に必ず伝えてください。
新しい税理士が、良かれと思って「開始届出書」を新規で提出してしまうことがあります。国税庁の案内によれば、すでに番号を持っている人が再度これを提出すると、最後に取得した番号が有効になり、古い番号のメッセージボックスが確認できなくなります。過去の受信通知や送信履歴が追えなくなる、ということです。
番号と暗証番号を会社側で把握していない場合は、前任の税理士に確認しておいてください。なお、地方税のeLTAXについても、新しい税理士との間で代理の承認を取り直すことになります。
「税理士を変えると税務調査が来やすくなる」は本当か?
そういう説はありますが、実際のところは分かりません。国税庁が調査対象の選び方を公表していないからです。
よく言われる話ですが、「変更すると来やすくなる」とも「変更しても影響しない」とも、公的な資料からは言えません。国税庁は調査を行う理由を納税者に説明しないとしており、確かめる手段がそもそもないからです。どちらを断言する記事も、根拠を持っていないことになります。
言えるのは、調査の対象になったときに差が出るのは、申告の内容と、それを説明できる状態かどうかだということです。税理士法人サステナブレインは、原則としてすべての決算申告で税理士法第33条の2に基づく書面添付を行っています。
なお国税庁は、書面添付について「調査の省略を前提としているものではありません」としています。調査が来ないことを保証する制度ではありません。
よくある質問
税理士を変更したら、税務署に届け出が必要ですか?
届出の義務はありません。国税庁が異動届出書の対象として挙げる異動事項に、税理士の変更は含まれていません。委任の終了を知らせたい場合には、異動届出書の「異動事項等」欄に記載する方法が案内されています。
変更に一番よいタイミングはいつですか?
決算・申告が終わった直後です。次の事業年度の初月から切り替えれば、新しい税理士が1年を頭から見られます。期の途中で替える場合は、月次決算が締まっている月を区切りにしてください。
解約は何か月前に伝えればよいですか?
予告期間を定めた法令や税理士会の統一ルールは見当たりません。締結している顧問契約書の定めによりますので、まず契約書をご確認ください。
過去の年分について調査が来たら、新しい税理士は対応できますか?
新しい税理士が提出する税務代理権限証書の「過年分に関する税務代理」欄にレ印があれば、それより前の年分についても税務代理を委任できます。契約の際に、この欄の記載を依頼してください。
宇都宮市で税理士の変更をお考えなら
税理士法人サステナブレインは、宇都宮市簗瀬に本店を置く税理士法人です。パートナー2名はいずれも公認会計士です。引き継ぎは、過年分の税務代理権限証書・e-Taxの設定・会計データの移行まで含めて一緒に進めます。
すべてのサービスの料金体系を公式サイトで公開しているため、契約時の料金交渉は必要ありません。
宇都宮市全域を主な対応エリアとし、鹿沼市・壬生町・下野市・真岡市・益子町・芳賀町・市貝町・高根沢町・矢板市・塩谷町・日光市にも対応しています。初回のご相談は無料です。対面のほか、電話やWEBミーティングでも承ります。
税理士法人サステナブレイン
- 所在地:〒321-0934 栃木県宇都宮市簗瀬3丁目32番3号
- 電話:028-612-3340
- 営業時間:平日 9:00〜18:00
- 駐車場:お客様用2台あり
- 公式サイト:https://sustainabrain.jp/
参考・出典
- 国税庁「C1-8 異動事項に関する届出」 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hojin/annai/1554_5.htm
- 国税庁「H2-2 税務代理権限証書に記載した税務代理の委任が終了した旨の通知」 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/zeirishi/annai/004.htm
- 国税庁「税務調査手続に関するFAQ(税理士向け)」 https://www.nta.go.jp/information/other/data/h24/nozeikankyo/zeirishi.htm
- 国税庁「税務調査手続に関するFAQ(一般納税者向け)」 https://www.nta.go.jp/information/other/data/h24/nozeikankyo/ippan02.htm
- 国税庁「No.5930 帳簿書類等の保存期間」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5930.htm
- 国税庁「税理士制度のQ&A(4 書面添付・意見聴取制度)」 https://www.nta.go.jp/taxes/zeirishi/zeirishiseido/qa/04.htm
- 国税庁 e-Tax「作成・送信する開始(変更等)届出書の選択」 https://www.e-tax.nta.go.jp/todokedesho/kaishi3.htm
- e-Gov法令検索「民法」(第651条) https://laws.e-gov.go.jp/law/129AC0000000089
- e-Gov法令検索「税理士法」(第30条・第33条の2・第38条) https://laws.e-gov.go.jp/law/326AC1000000237
- e-Gov法令検索「法人税法」(第126条) https://laws.e-gov.go.jp/law/340AC0000000034