宇都宮市で税理士・会計事務所を選ぶなら、確認すべき点は7つあります。会計ソフトへの入力を誰が担うか、報酬がどう決まるか、毎月訪問があるか、決算の着地をいつ教えてくれるか、相談できる範囲はどこまでか、書面添付に対応しているか、そして変更のときに何が起きるかです。
この7つを最初に押さえておくと、事務所ごとの違いがはっきり見えてきます。逆に、ここを確認しないまま「知り合いの紹介だから」「近いから」で決めてしまうと、数年後に同じ悩みを抱えることになります。宇都宮市簗瀬の税理士法人サステナブレインが、地元の経営者から実際によく聞かれる論点にそって解説します。
(監修:岡本 貴志/代表・公認会計士・税理士/関東信越税理士会 宇都宮支部・登録番号 第144836号)
宇都宮市にはどのくらいの税理士・会計事務所があり、何を基準に選べばよいのか?
宇都宮市には約300人の税理士(税理士法人)が登録しています。選択肢は多い一方で、比較の材料が表に出ていないため、判断が難しくなっています。
これだけの数の税理士・会計事務所があれば、企業の側には多くの選択肢があります。ところが実際に比べようとすると、手掛かりが少ないのが実情です。報酬体系を公開している事務所が少なく、サービス内容の説明も「税務顧問」「決算・申告まで対応」といった言葉にとどまることが多いためです。
だからこそ、こちらから確認する項目を決めておくことが有効です。
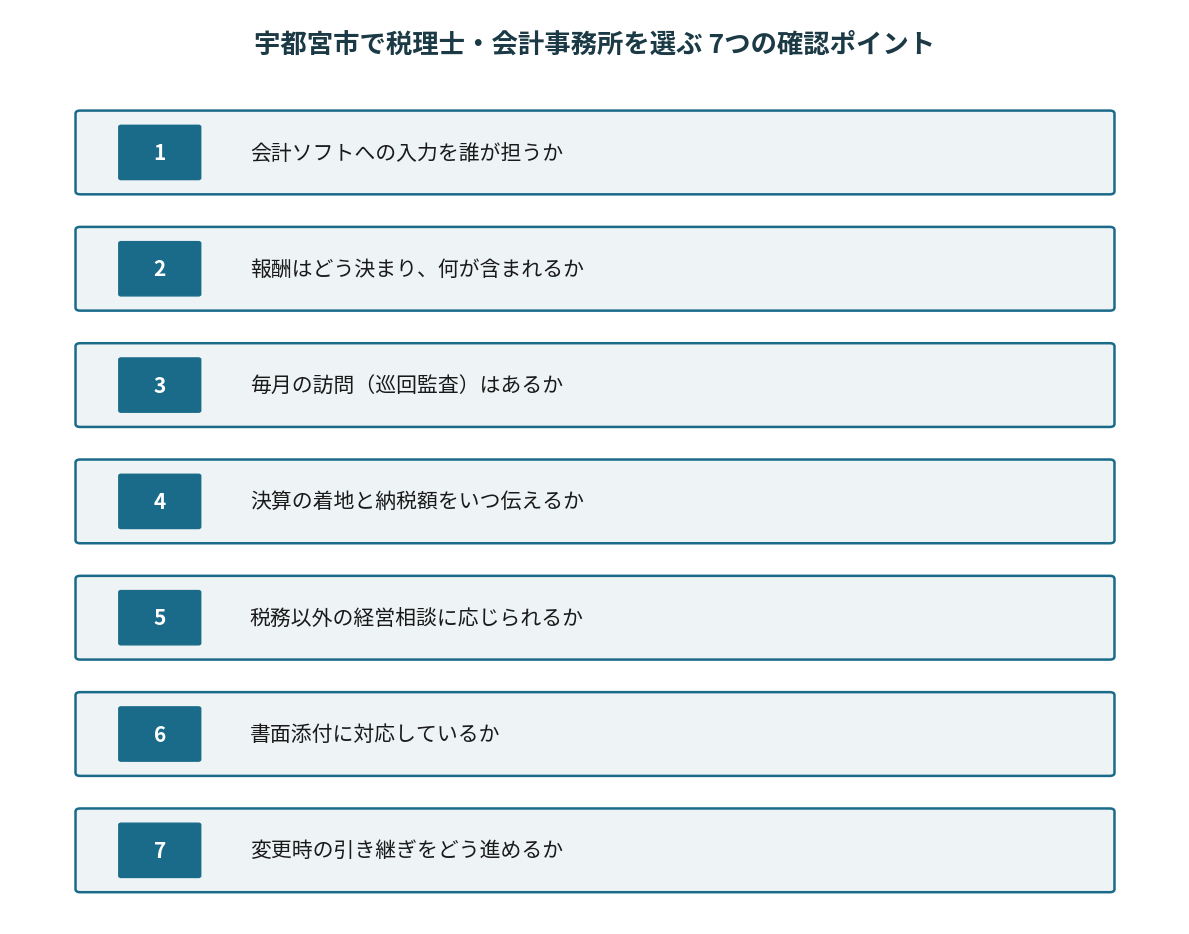
宇都宮市で税理士・会計事務所を選ぶ7つの確認ポイント
最初に決めるべきことは何か?
会計ソフトへの入力を「自社で行うか」「会計事務所に任せるか」です。ここで顧問サービスの中身が大きく変わります。
自社で入力する方式を「自計化(じけいか)」と呼びます。会社が日々の取引を会計ソフトに入力し、会計事務所はその結果を毎月レビューして修正を助言する形です。もう一方は、「記帳代行」といい、通帳や領収書を会計事務所に渡し、入力と帳簿づくりを会計事務所側が担う方式です。手間は減りますが、数字が返ってくるのは早くて2か月近く後になります。
どちらが向いているかは会社の状況によります。創業間もない会社や社長一人の会社なら、本業に集中するために後者を選ぶ合理性があります。一方、社員を雇い、設備投資や賞与を判断する規模になると、数字が2か月近く遅れて届く状態は経営判断の足かせになります。
税理士法人サステナブレインは自計化を前提とした顧問サービスを提供しています。初めて取り組むお客様には、会計ソフトの導入から設定・操作方法・仕訳の入力方法まで指導し、会社ごとに業務処理マニュアルを作成してお渡ししています。
税理士の費用はどのように決まるのか?
月額の顧問報酬と、年1回の決算報酬の2本立てが基本です。金額は売上高などの事業規模で決まるのが一般的です。
税理士法人サステナブレインは、すべてのサービスの料金体系を公式サイトで公開しています。会計・税務顧問サービスの月次報酬は次のとおりです。
| 前年度の売上高 | 月次報酬(税別) |
|---|---|
| 〜1億円 | 35,000円〜 |
| 1億円超〜2億円 | 40,000円〜 |
| 2億円超〜3億円 | 45,000円〜 |
| 3億円超〜4億円 | 50,000円〜 |
| 4億円超〜5億円 | 55,000円〜 |
| 以降1億円ごと | +5,000円〜 |
決算報酬は月次報酬の6か月分です。年間の総額は「月次報酬×18か月分」が目安になります。
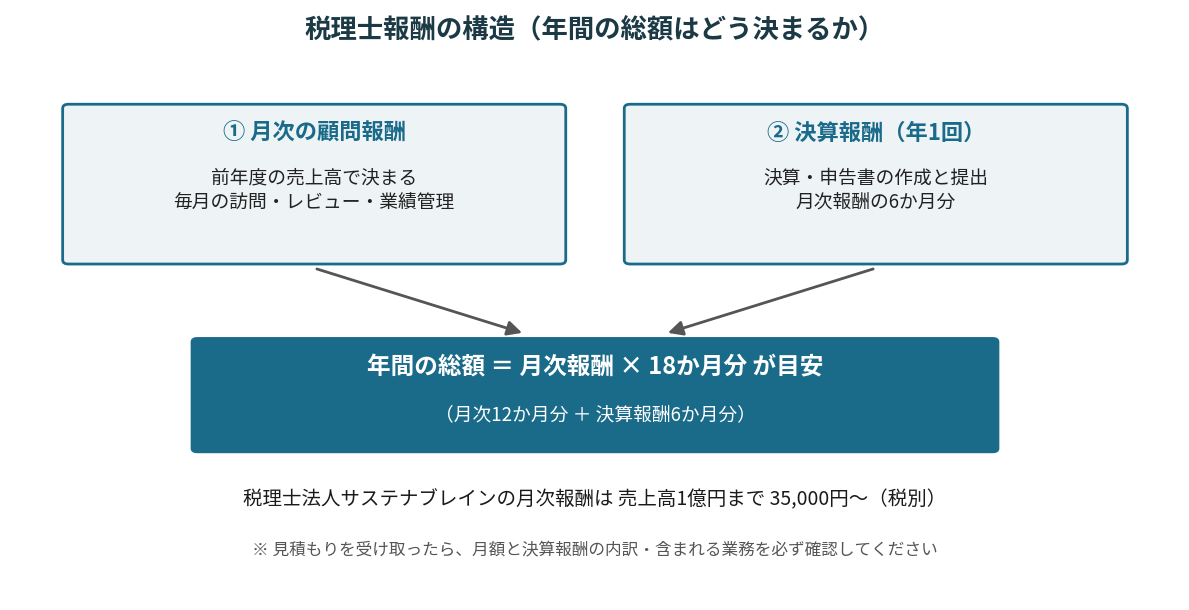
税理士報酬の構造(年間の総額はどう決まるか)
会計事務所業界では報酬体系を非公開にしているところが少なくありません。提示された金額が高いのか安いのかを判断できない状態になります。見積もりを受け取ったら、月額と決算報酬の内訳、そしてその金額に何が含まれるのかを必ず確認してください。
▶関連記事:『税理士の顧問料相場はいくら?月額・決算報酬の決まり方』
「毎月来てくれるか」はなぜ判断材料になるのか?
毎月の訪問があるかどうかで、受け取れる情報の鮮度が変わるからです。
毎月お客様企業を訪問することを「月次巡回監査」と呼びます。仕訳の入力結果のレビュー、消費税区分のチェック、月次決算にもとづく数字の説明までを、その場で行います。訪問は原則として毎月です。
ここで差が出るのは説明の中身です。一般的な会計事務所の説明は、過去の結果の報告で終わりがちです。今月の売上がいくらだった、利益がいくら出た。それだけでは次の行動につながりません。
税理士法人サステナブレインは、月次試算表から問題点を読み解き、対処すべき課題を提起したうえで、取るべき打ち手を早い段階で協議します。加えて四半期ごとに社長を交えた業績検討会を実施します。
▶関連記事:『「税理士が毎月来ない」は普通?訪問頻度と巡回監査の中身』
決算の着地と納税額を、いつ教えてくれるか?
事業年度の8〜9か月が過ぎれば、決算の着地と納税額はおおむね予測できます。それを伝えてくれるかどうかが分かれ目です。
12か月の事業年度のうち3分の2にあたる8か月、あるいは4分の3にあたる9か月が過ぎれば、それまでの損益の推移から着地はかなりの精度で見通せます。
にもかかわらず、決算日を過ぎてから、ひどい場合は申告期限の間際になって税額だけを通知してくる会計事務所があります。これでは納税資金の準備が間に合わず、打てたはずの決算対策を打つ時間もありません。契約前の面談で「決算の見通しはいつ頃もらえますか」と聞いてみてください。答え方に会計事務所の姿勢が表れます。
相談できる範囲はどこまでか?
税務・会計だけでなく、経営全般の相談に応じられるかどうかを確認してください。
会社の悩みは税金の話だけでは終わりません。新規事業の検討、採算管理、人事労務、ITシステム、不動産の活用、事業承継。こうした相談を持ちかけられる相手かどうかは、長い付き合いのなかで効いてきます。手がかりの一つが、公認会計士が在籍しているかどうかです。税理士の業務は、税理士法第2条で税務代理・税務書類の作成・税務相談の3つと定められています。一方、公認会計士は財務書類の監査・証明を業とする資格です。日本公認会計士協会は「監査証明を主たる業務とし、会計・税務・コンサルティングの業務も行っている」と説明しています。監査の過程では企業のオペレーション全体を見ることになります。公認会計士は税理士となる資格を持ち、登録をすれば税務業務も行えます。
税理士法人サステナブレインの2名のパートナーは、いずれも公認会計士でもあります。公認会計士としての実務経験は20年以上です。月次の訪問時にいただく経営相談は顧問報酬の範囲内で対応しており、相談の回数や時間に制限は設けていません。
▶関連記事:『公認会計士と税理士は何が違う?経営者が依頼するならどちらか』
申告書の信頼性を高める「書面添付」に対応しているか?
書面添付とは、税理士法第33条の2にもとづき、申告書を作成するにあたって何を計算し、整理し、相談に応じたのかを、税理士が書面にして申告書に添える制度です。添付は税理士の任意で、対応の有無は会計事務所によって分かれます。
この書面を添付した申告書について税務署が実地調査を行おうとする場合、税務署は調査を通知する前に、税理士に意見を述べる機会を与えなければなりません(税理士法第35条第1項)。これを意見聴取といいます。ここで疑問点が解消し調査の必要がないと認められれば、結果として実地調査に至らないことがあります。
ただし国税庁は「調査の省略を前提としているものではありません」と明記しています。書面添付は調査の免除を意味しません。
なお、税理士が関与した法人税の申告書のうち書面添付があったものの割合は10.2%です(令和6事務年度)。対応している会計事務所は、まだ多数派ではありません。
税理士法人サステナブレインは、原則としてすべての決算申告で書面添付を行っています。また、その位置づけは税務当局向けだけではありません。金融機関に会社を説明するための資料として、そして経営者との対話の道具(コミュニケーションツール)として使っています。毎年、お客様の経営課題を整理して書面に記載し、それをもとに社長と話をしています。
▶関連記事:『書面添付制度とは|中小企業のメリットと税務調査への影響』
今の税理士から変更したい場合、何から始めればよいか?
まずは無料相談で話を聞くところからで構いません。変更のハードルは、思われているほど高くありません。
長く付き合った税理士を変えるとなると、二つの不安が生まれます。会社の経緯や処理方法を一から説明し直す手間と、今の税理士にどう断るかという気まずさです。実際に変更した経営者に聞くと、思っていたほど手間はかからなかった、気まずさも感じなかったというケースがほとんどです。
税理士法人サステナブレインは、現在の税理士・会計事務所に不満を感じている方の相談を無料でお受けしています。面談では方針とサービス内容を説明し、代表の人柄や考え方が合うかどうかも直接確かめていただけます。相談後に無理な営業をすることはありません。
▶関連記事:『税理士を変更するタイミングと手順|断り方・引き継ぎの実務』
よくある質問
中小企業に税理士は必ず必要ですか?
法律上、税理士との契約が義務づけられているわけではありません。自社で申告することもできますが、法人の税務申告は高度な専門性を必要とするため、法人形態であれば税理士は必須と言えます。また、社員を雇い、金融機関との取引がある規模になると、税務の代理だけでなく経営の相談相手としての役割が大きくなります。
訪問は毎月ありますか?
税理士法人サステナブレインは「月次巡回監査」を基本としており、原則として毎月訪問します。訪問時には入力結果のレビュー、月次決算にもとづく数字の説明、経営に関するご相談への対応までを行います。
会計ソフトへの入力は、どこまで依頼できますか?
お客様ご自身による入力「自計化」をお勧めしています。なぜなら、自社で財務数値を常に把握しておくことが黒字経営を目指すための基本的なインフラ(経営基盤)であり、「自計化」が定着すると、経営者ご自身の経営に対する感度が圧倒的に高まります。初めての方には会計ソフトの導入・設定・操作方法を指導し、会社ごとの業務処理マニュアルもお渡しします。すでに他社のソフトを使われている場合の移行も、個別の事情を伺った上でご相談に応じます。
顧問料はどのように決まりますか?
前年度の売上高に応じて月次報酬が決まります。売上高1億円までが月額35,000円(税別)からで、以降は売上規模に応じて段階的に上がります。決算報酬は月次報酬の6か月分です。すべての料金は公式サイトで公開しています。
宇都宮市で税理士をお探しなら
税理士法人サステナブレインは、宇都宮市簗瀬に本店を置く税理士法人です。宇都宮市全域を主な対応エリアとし、鹿沼市・壬生町・下野市・真岡市・益子町・芳賀町・市貝町・高根沢町・矢板市・塩谷町・日光市を含む栃木県全域に対応しています。
数値にもとづく自律的な経営を後押しし、黒字経営をしっかりサポートすること。IT活用による業務効率化・省力化を支援すること。資金繰りから経営改善、事業承継まで経営者のあらゆる相談に応じること。この3つを軸にしています。報酬体系はすべて公式サイトで公開しています。
初回のご相談は無料です。対面のほか、電話やWEBミーティングでも承ります。
税理士法人サステナブレイン
- 所在地:〒321-0934 栃木県宇都宮市簗瀬3丁目32番3号
- 電話:028-612-3340
- 営業時間:平日 9:00〜18:00
- 駐車場:お客様用2台あり
- 公式サイト:https://sustainabrain.jp/
参考・出典
- 中小企業庁「市区町村別企業数(民営、非一次産業、2016年)」 https://www.chusho.meti.go.jp/koukai/chousa/chu_kigyocnt/index.html
- 国税庁「宇都宮税務署」 https://www.nta.go.jp/about/organization/kantoshinetsu/location/tochigi/utsunomiya/index.htm
- e-Gov法令検索「税理士法」(第2条・第33条の2・第35条・第52条) https://laws.e-gov.go.jp/law/326AC1000000237
- 国税庁「税理士制度のQ&A(4 書面添付・意見聴取制度)」 https://www.nta.go.jp/taxes/zeirishi/zeirishiseido/qa/04.htm
- 財務省「令和6事務年度 国税庁実績評価書」(書面添付割合) https://www.mof.go.jp/about_mof/policy_evaluation/nta/fy2024/evaluation/index.html
- 日本公認会計士協会「公認会計士制度パンフレット」 https://jicpa.or.jp/cpainfo/introduction/about/work/
- 税理士法人サステナブレイン「料金について」 https://sustainabrain.jp/fees/
- 税理士法人サステナブレイン「会計・税務顧問サービス」 https://sustainabrain.jp/services/acc-tax/
- 税理士法人サステナブレイン「よくあるご質問」 https://sustainabrain.jp/faq/