書面添付制度とは、税理士が申告書を作成する際に何を確認し、どう計算し、どんな相談に応じたかを書面にまとめ、申告書に添えて出す制度です。根拠は税理士法第33条の2。添付は任意で、添付するかどうかは税理士が決めます。
この書面が付いた申告書に対して税務署が税務調査をしようとする際は、その通知の前に、まず税理士の意見を聞かなければなりません(税理士法第35条第1項)。ここで疑問が解ければ、調査に進まないことがあります。ただし、調査が免除される制度ではありません。
原則としてすべての決算申告で書面添付を行っている、宇都宮市簗瀬の税理士法人サステナブレインが、制度の中身と、会社にとっての意味を整理します。
▶関連記事:『宇都宮市で税理士・会計事務所を選ぶ7つの視点|比較のポイントと費用の考え方』
(監修:岡本 貴志/税理士法人サステナブレイン 代表・公認会計士・税理士/関東信越税理士会 宇都宮支部・登録番号 第144836号)
税理士法人サステナブレイン 代表・公認会計士・税理士 岡本貴志
書面添付制度とは、どんな制度なのか?
税理士が申告書の中身について「何を見て、どう判断したか」を書面で税務署に示す制度です。申告書と一緒に提出します。
書面には2種類あります。
| 書面 | 使う場面 | 根拠 |
|---|---|---|
| 計算事項等記載書面 | 税理士が自ら申告書を作成したとき | 税理士法第33条の2第1項 |
| 審査事項等記載書面 | 会社などが作った申告書を税理士が審査したとき | 税理士法第33条の2第2項 |
顧問税理士が決算と申告を担当している会社なら、使われるのは前者です。法人税だけでなく、所得税・相続税・消費税などの申告書にも添付できます。
国税庁は制度の趣旨を、税務の専門家である税理士の立場を尊重し、税務行政を円滑にするためのものと説明しています。税理士にとっては権利の一つです。会社が「付けてほしい」と頼む形ではなく、付けるかどうか、何を書くかは税理士自身が判断します。ただし国税庁は、納税者の理解を得ておくことも必要だとしています。
書面には、何が書かれているのか?
決まった様式があり、5つの欄に分かれています。税務署が知りたいのは、数字の裏づけをどう確かめたかです。
計算事項等記載書面の欄は次のとおりです。
- 提示を受けた帳簿書類に関する事項 ── 総勘定元帳、請求書など、申告に使った帳簿の名前
- 自ら作成記入した帳簿書類に関する事項 ── 税理士の側で作成した帳簿と、その元になった資料
- 計算し、整理した主な事項 ── 会計処理・税務処理を何を根拠にどのように行ったか、前の期から大きく増減した項目とその理由、会計処理を変えた項目とその理由など
- 相談に応じた事項 ── 役員報酬の決め方、設備投資と修繕費の区分など、会社から受けた相談とその要旨
- 総合所見 ── 申告書全体についての税理士の所見
最も中身が問われるのは3の欄です。国税庁は「どのような書類や帳票に基づき、どのように確認したのか」を具体的に書くよう求めています。「売上が増えた」と書くだけでは足りません。どの取引先との取引が増えたのか、それをどの資料で確かめたのかまで書きます。
関東信越国税局も記載例集を公表しており、法人税の例では、売上の計上基準、棚卸資産の計算方法の変更、機械の購入と修繕費の区分といった論点が具体的に書かれています。
記載が具体性を欠く場合、税務署から税理士に対して、以後の書き方について指導が入ることがあります。
書面添付をすると、税務調査はどう変わるのか?
調査の事前通知の前に、税理士が税務署に説明する「意見聴取」の機会が設けられます。そこで疑問が解ければ、調査に移行しないことがあります。
流れは次のとおりです。
- 書面を添付した申告書を提出する
- 税務署が、申告書と書面を見て調査の要否を検討する
- 事前通知をして調査をする場合は、その通知の前に税理士へ連絡が入る
- 意見聴取で、税理士が書面の内容について説明し、税務署からの質問に答える
- 疑問が解ければ、原則として「意見聴取結果についてのお知らせ」という文書で、現時点では調査に移行しない旨が税理士に伝えられる。解けなければ調査に移る
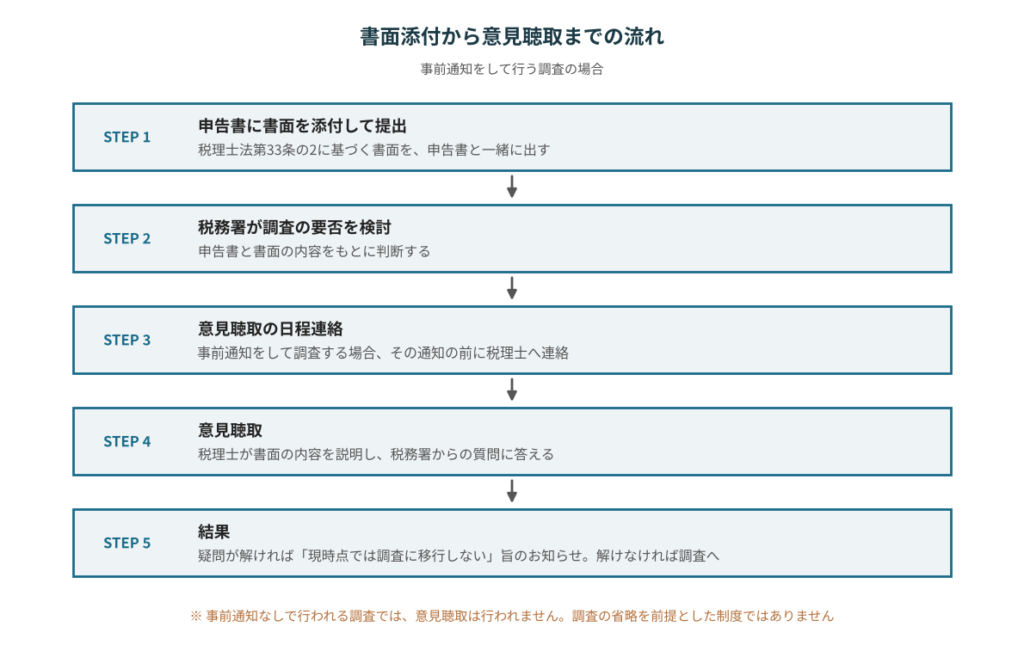
(書面添付から意見聴取までの流れ)
注意したい点が2つあります。
まず、意見聴取があるのは事前通知をして行う調査の場合です。事前通知なしで行われる調査(悪質な脱税が疑われる場合など)では、意見聴取は行われません。
もう一つ、国税庁は書面添付について「調査の省略を前提としているものではありません」と明記しています。意見聴取で疑問が残れば、そのまま調査に進みます。「調査に移行しない」と伝えられた後でも、新しい疑問が出てくれば、改めて意見聴取が行われることがあります。
意見聴取のあとで修正申告をしたら、加算税はかかるのか?
意見聴取での質疑だけをきっかけに、調査の通知より前に修正申告をした場合は、加算税はかかりません。
国税庁のQ&Aでは、意見聴取の質疑のみに基づく修正申告は「更正があるべきことを予知してされたもの」には当たらないとされています。
ただし、加算税がかからないのは意見聴取から調査通知までの間に出した場合に限られます。平成28年の改正で、調査通知の後に出した修正申告には加算税がかかるようになったためです。意見聴取で誤りが見つかったら、調査通知を待たずに直すかどうかを、早めに税理士と相談してください。
中小企業にとって、どんなメリットがあるのか?
調査の前に、税理士が会社の申告内容を説明できること。そして、決算の中身を言葉で説明した記録が毎年残ることです。
調査を受ける側から見ると、税務署の疑問にまず税理士が答える段階が一つ入ります。数字の増減の理由を、決算を見てきた税理士が直接説明するので、会社の事情を知らない調査官に一から説明する場面が減ります。
書面そのものにも使い道があります。税理士法人サステナブレインは、書面添付を税務署向けだけのものとは考えていません。金融機関に会社を説明する資料として、そして経営者とのコミュニケーションの道具として使っています。毎年、お客様の経営課題を整理して書面に記載し、それをもとに社長と話をしています。
書面は、会社の決算を外部の専門家がどう確かめたかの記録です。前の期からの増減の理由、会計処理を変えた理由、受けた相談の内容。これが毎年たまっていきます。
「意味がない」「逆効果」と言われるのはなぜか?
添付した書面に書いたことは、税理士が責任を負うからです。手間も増えるため、書面添付に対応する会計事務所としない会計事務所に分かれています。
税理士の側から見た負担は、主に3つあります。
- 確認の手間が増える ── 増減の理由を書くには、その根拠を資料で確かめる必要がある
- 意見聴取に対応する ── 税務署からの質問に、書面の内容に基づいて答える準備がいる
- 虚偽記載には懲戒がある ── 書面に虚偽の記載をすると、税理士法第46条の懲戒の対象になる。国税庁の示す処分の考え方では、戒告または1年以内の業務停止
税理士が実態を確かめないまま書けば、意見聴取で説明がつかず、そのまま調査に進むことになります。「逆効果」という言葉は、こうした場面を指していると考えられます。裏返せば、書面添付は日ごろの帳簿の確認がしっかりしていて初めて成り立つ制度です。
会社の側から見た注意点は、会計事務所によっては書面添付が別料金になっていることです。見積もりを取るときは、書面添付をするかどうかと、その費用が決算報酬に含まれるかを確認してください。
どれくらいの申告書に、書面が添付されているのか?
税理士が関与した法人税の申告書のうち、書面添付があったのは10.2%です(令和6事務年度)。対応している会計事務所はまだ少数派です。
| 年度 | 法人税 | 相続税 | 所得税 |
|---|---|---|---|
| 令和2事務年度 | 9.8% | 22.2% | 1.4% |
| 令和3事務年度 | 9.8% | 23.1% | 1.5% |
| 令和4事務年度 | 10.0% | 23.4% | 1.5% |
| 令和5事務年度 | 10.0% | 24.3% | 1.5% |
| 令和6事務年度 | 10.2% | 24.6% | 1.5% |
出典:財務省「令和6事務年度 国税庁実績評価書」
法人税は5年かけて0.4ポイントしか伸びていません。10社のうち9社の申告書には、書面が付いていない計算です。相続税は4件に1件ほどで、法人税より高い割合で推移しています。
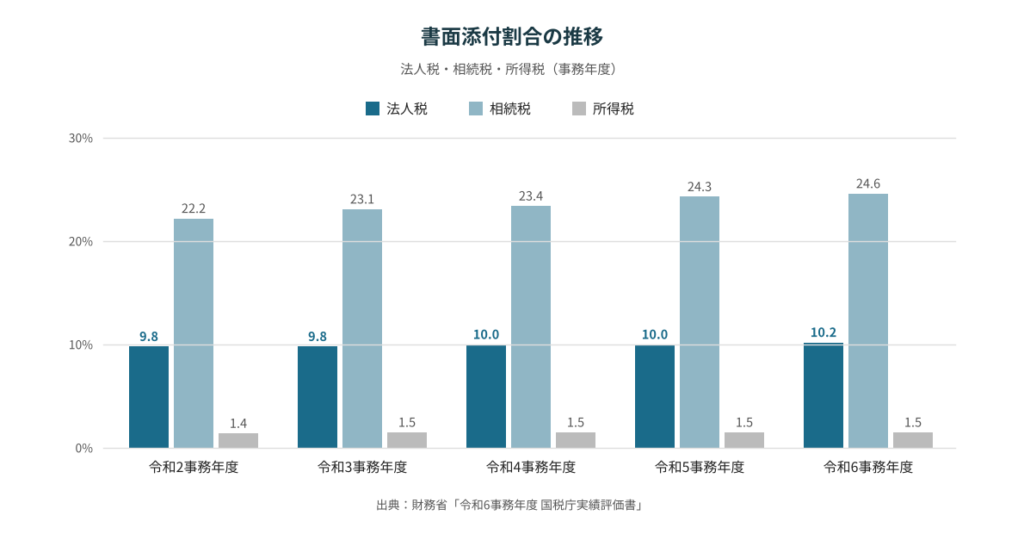
(書面添付割合の推移)
書面添付に対応している税理士か、どう確かめるか?
「書面添付をしていますか」と聞くだけでは足りません。次の4点まで確認してください。
- 原則すべての申告で添付しているか ── 一部の会社だけか、全件か
- 費用は決算報酬に含まれるか ── 別料金なら、いくらか
- 書面の内容を説明してもらえるか ── 提出して終わりか、社長に中身の説明があるか
- 毎月の帳簿の確認があるか ── 書面の裏づけになるのは、日ごろの確認作業
4つ目は見落とされやすい点です。決算の際に1年分の資料をまとめて見るだけでは、増減の理由を具体的に書くのは難しくなります。毎月の訪問で帳簿と証憑を確かめているかどうかが、書面の中身を左右します。
税理士法人サステナブレインでは、決算報酬に含まれる法人税・事業税・法人住民税・消費税の申告書の作成・提出の中で、原則としてすべての決算申告に書面添付を行っています。
よくある質問
書面添付をしていれば、税務調査は来ませんか?
調査が来なくなるとは限りません。国税庁は、書面添付は調査の省略を前提としたものではないとしています。事前通知のある調査の前に税理士の意見を聞く機会が設けられ、そこで疑問が解ければ調査に移行しないことがある、という制度です。
会社から税理士に「書面を付けてほしい」と頼めますか?
頼むことはできますが、添付するかどうか、何を書くかを決めるのは税理士です。書面に書いた内容には税理士が責任を負うため、確認できていないことは書けません。対応の方針は、契約前に確認しておくのが確実です。
申告書に添付し忘れた場合、後から出せますか?
令和6年4月以降は、その申告書の法定申告期限内であれば、書面だけを単独で提出できる取扱いになっています。期限を過ぎてからは提出できません。
相続税の申告でも書面添付はできますか?
できます。令和6事務年度の相続税の書面添付割合は24.6%で、法人税より高い割合です。関東信越国税局が公表している記載例集にも、相続税の例が収められています。
宇都宮市で書面添付に対応した税理士をお探しなら
税理士法人サステナブレインは、宇都宮市簗瀬に本店を置く税理士法人です。岡本貴志公認会計士事務所と税理士法人サステナブレインは、いずれも代表・岡本貴志の会計事務所です。パートナー2名はいずれも公認会計士です。
原則としてすべての決算申告で税理士法第33条の2に基づく書面添付を行い、その中身を社長との対話に使っています。毎月の訪問で帳簿を確かめ、月次決算を1か月以内に確定させているため、書面に書く増減の理由を具体的に示せます。すべてのサービスの料金体系を公式サイトで公開しています。
宇都宮市全域を主な対応エリアとし、鹿沼市・壬生町・下野市・真岡市・益子町・芳賀町・市貝町・高根沢町・矢板市・塩谷町・日光市にも対応しています。初回のご相談は無料です。対面のほか、電話やWEBミーティングでも承ります。
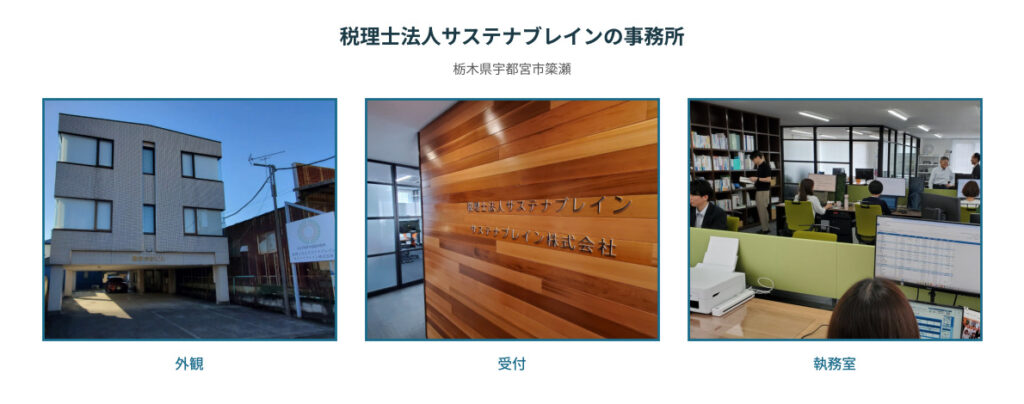
税理士法人サステナブレインの事務所
税理士法人サステナブレイン
- 所在地:〒321-0934 栃木県宇都宮市簗瀬3丁目32番3号
- 電話:028-612-3340
- 営業時間:平日 9:00〜18:00
- 駐車場:お客様用2台あり
- 公式サイト:https://sustainabrain.jp/
参考・出典
- e-Gov法令検索「税理士法」(第33条の2・第35条・第46条) https://laws.e-gov.go.jp/law/326AC1000000237
- 国税庁「税理士制度のQ&A(4 書面添付・意見聴取制度)」 https://www.nta.go.jp/taxes/zeirishi/zeirishiseido/qa/04.htm
- 国税庁「法人課税部門における書面添付制度の運用に当たっての基本的な考え方及び事務手続等について(事務運営指針)」 https://www.nta.go.jp/law/jimu-unei/hojin/090401/01.htm
- 国税庁「申告書の作成に関する計算事項等記載書面」(様式) https://www.nta.go.jp/law/tsutatsu/kobetsu/zeirishi/2204xx/pdf/0026009-081_05.pdf
- 関東信越国税局「税理士法第33条の2に規定する書面の記載例」 https://www.nta.go.jp/about/organization/kantoshinetsu/topics/33no2/pdf/03260210.pdf
- 国税庁「税理士・税理士法人に対する懲戒処分等の考え方」 https://www.nta.go.jp/taxes/zeirishi/zeirishiseido/shobun/index.htm
- 財務省「令和6事務年度 国税庁実績評価書」(実績目標(大)3) https://www.mof.go.jp/about_mof/policy_evaluation/nta/fy2024/evaluation/202510ntahyoka_mokuhyo16.pdf
- 税理士法人サステナブレイン「料金について」 https://sustainabrain.jp/fees/