公認会計士は監査の専門家、税理士は税務の専門家です。会社の財務書類が正しいかを外部の立場で確かめて証明する「監査証明」は公認会計士だけ、申告書の作成などの税務代理、税金に関する相談は税理士だけに認められた業務です。
中小企業の経営者が決算や申告を頼む相手は、資格の名前に関わらず税理士として登録している人です。公認会計士は税理士となる資格を持っていますが、税務の仕事をするには税理士としての登録が必要です。そのうえで、財務や経営の相談まで頼みたい場合は、公認会計士でもある税理士が選択肢になります。
パートナー2名がいずれも公認会計士である、宇都宮市簗瀬の税理士法人サステナブレインが、2つの資格の違いと選び方を整理します。
▶関連記事:『宇都宮市で税理士・会計事務所を選ぶ7つの視点|比較のポイントと費用の考え方』
(監修:岡本 貴志/税理士法人サステナブレイン 代表・公認会計士・税理士/関東信越税理士会 宇都宮支部・登録番号 第144836号)
税理士法人サステナブレイン 代表・公認会計士・税理士 岡本貴志
公認会計士と税理士は、何が違うのか?
法律で定められた独占業務が違います。公認会計士は監査証明、税理士は税務代理・税務書類の作成・税務相談です。
| 項目 | 公認会計士 | 税理士 |
|---|---|---|
| 根拠となる法律 | 公認会計士法 | 税理士法 |
| 独占業務 | 財務書類の監査・証明 | 税務代理、税務書類の作成、税務相談 |
| 主な仕事の相手 | 上場会社・大会社など監査を受ける会社 | 中小企業・個人事業主・相続人など |
| 登録先 | 日本公認会計士協会 | 日本税理士会連合会 |
| 人数 | 37,688人(2026年5月31日現在) | 82,513人(2026年3月末現在) |
(人数は日本公認会計士協会と国税庁の公表値です。最新の数値は各団体の公表資料でご確認ください。)
公認会計士法第2条は、公認会計士の業務を「財務書類の監査又は証明をすることを業とする」と定めています。あわせて、財務書類の作成や、財務に関する調査・立案・相談も業務として行えます。ただし、ほかの法律で制限されている業務は除かれます。税務がその代表です。
税理士の業務は税理士法第2条で、税務代理・税務書類の作成・税務相談の3つと定められています。国税庁によれば、税理士でない者がこれらを業として行うことは、報酬を受け取らない場合でも禁じられています。
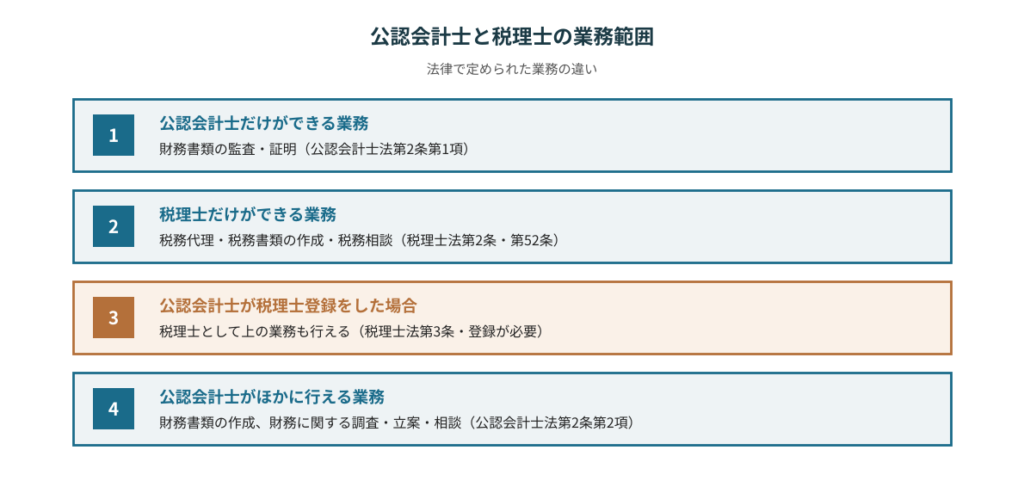
(公認会計士と税理士の業務範囲)
公認会計士は、税理士の仕事もできるのか?
できます。ただし、税理士として登録した場合に限ります。
税理士法は、税理士となる資格を持つ者として、税理士試験の合格者などと並んで公認会計士を挙げています。公認会計士は、税理士試験を受けなくても税理士になれるということです。
資格を持っているだけでは、税理士業務はできません。日本税理士会連合会の税理士名簿に登録して初めて、税理士として仕事ができます。平成29年4月1日以後に公認会計士試験に合格した人は、これに加えて、財務省令で定める税法に関する研修を修了していることが必要です。
公認会計士の肩書きがあっても、税務を頼めるとは限りません。依頼したい相手が税理士登録をしているかは、日本税理士会連合会の税理士情報検索サイトで確認できます。
中小企業に、公認会計士の監査は必要なのか?
法律で会計監査が義務づけられているのは、主に大会社や上場会社です。多くの中小企業には、監査の義務はありません。
会社法では、資本金5億円以上または負債200億円以上の株式会社を「大会社」と定めています。大会社は会計監査人を置かなければならず、会計監査人になれるのは公認会計士か監査法人だけです。上場会社は、金融商品取引法に基づく監査を受けます。
これらに当てはまらない中小企業では、公認会計士による監査を受ける義務はありません。決算書は会社が作成するもので、顧問の税理士がその作成を支援し、申告を担うのが一般的な形です。
中小企業の経営者にとって、「監査をしてくれるかどうか」は会計事務所選びの基準にはなりません。見るべきなのは、税務を任せたうえで、ほかに何を相談できるかです。
経営者が依頼するなら、どちらがよいのか?
決算・申告を任せるなら、税理士登録をしている人が前提です。そのうえで、相談したい内容によって選び分けます。
| 相談したいこと | 依頼先の考え方 |
|---|---|
| 決算・法人税や消費税の申告 | 税理士(公認会計士で税理士登録している人を含む) |
| 毎月の帳簿の確認、月次決算 | 税理士 |
| 税務調査への対応 | 税理士 |
| 財務書類の監査・証明 | 公認会計士・監査法人 |
| M&Aの財務調査(財務デューデリジェンス)、企業価値の評価 | 公認会計士が担うことが多い分野 |
| 事業再生、経営改善計画の策定 | 財務分析に強い専門家。公認会計士でもある税理士なら税務とあわせて相談できる |
中小企業の場合、税務と財務の相談は切り離せないことがほとんどです。資金繰りの相談は納税額の見通しと関わり、事業承継の相談は株式の評価や相続税と関わります。別々の専門家に頼むと、その都度、会社の状況を説明し直すことになります。
公認会計士でもある税理士に頼む場合、税務の窓口を一つにしたまま、財務の視点からの助言も受けられます。一方で、資格の組み合わせだけで判断するのは避けてください。実際にどこまで関与してくれるかは、資格ではなく会計事務所の方針で決まります。
公認会計士が在籍する会計事務所には、どんな強みがあるのか?
数字の裏づけを確かめる「監査の視点」と、財務の幅広い実務経験です。
公認会計士は、監査の過程で会社の業務の流れ全体を見ます。売上がどう計上され、在庫がどう管理され、その結果が決算書にどう表れるか。帳簿の数字だけでなく、その数字が生まれる仕組みを確かめるのが監査の仕事です。
この視点は、中小企業の顧問業務でも生きます。毎月の帳簿の確認で、数字の正しさだけでなく、その背景にある業務の課題に気づけるからです。
税理士法人サステナブレインのパートナー2名は、いずれも公認会計士・税理士で、公認会計士としての実務経験は20年以上です。中小企業庁の認定経営革新等支援機関であり、M&A支援機関としても登録しています。栃木県中小企業活性化協議会や栃木県事業承継・引継ぎ支援センターの外部専門家としても活動しています。
「会計事務所」「税理士事務所」「監査法人」は、何が違うのか?
「税理士事務所」「税理士法人」「監査法人」は法律に基づく名称です。「会計事務所」は、法律で定められた名称ではありません。
| 名称 | 中身 |
|---|---|
| 税理士事務所 | 税理士が税理士業務を行う事務所 |
| 税理士法人 | 税理士が共同で設立する法人。税理士業務を行う |
| 監査法人 | 公認会計士が共同で設立する法人。監査証明業務を行う |
| 会計事務所 | 一般的な呼び方。税理士事務所や、公認会計士の事務所を指して使われる |
「会計事務所」と名乗っていても、税務を頼めるのは税理士が所属している場合です。名前ではなく、所属する人の登録で確認してください。
よくある質問
公認会計士は税理士より上の資格ですか?
上下の関係はありません。独占業務が違う、別の資格です。公認会計士は税理士となる資格を持っているため、税理士登録をして両方の資格で仕事をしている人もいます。
公認会計士に頼むと、顧問料は高くなりますか?
顧問料は資格の種類ではなく、各会計事務所が定める料金体系と関与の内容で決まります。税理士法人サステナブレインは、すべてのサービスの料金体系を公式サイトで公開しています。
公認会計士の資格だけで、税務の相談に乗ってもらえますか?
税理士登録をしていない場合、税務代理・税務書類の作成・税務相談はできません。報酬を受け取らない場合でも同じです。依頼する前に、税理士登録の有無を確認してください。
栃木県で公認会計士が在籍する会計事務所を探すには?
日本税理士会連合会の税理士情報検索サイトで、税理士登録の有無と所属を確認できます。そのうえで、会計事務所の公式サイトで公認会計士の在籍や業務内容を確かめるのが確実です。
宇都宮市で公認会計士が在籍する会計事務所をお探しなら
税理士法人サステナブレインは、宇都宮市簗瀬に本店を置く税理士法人です。パートナー2名はいずれも公認会計士・税理士です。岡本貴志公認会計士事務所と税理士法人サステナブレインは、いずれも代表・岡本貴志の会計事務所です。
毎月の訪問で帳簿を確かめ、月次決算を1か月以内に確定させています。税務と会計にとどまらず、黒字経営に向けた支援、IT活用による業務効率化、事業承継まで、経営者のご相談をお受けします。すべてのサービスの料金体系を公式サイトで公開しています。
宇都宮市全域を主な対応エリアとし、鹿沼市・壬生町・下野市・真岡市・益子町・芳賀町・市貝町・高根沢町・矢板市・塩谷町・日光市にも対応しています。初回のご相談は無料です。対面のほか、電話やWEBミーティングでも承ります。
税理士法人サステナブレイン
- 所在地:〒321-0934 栃木県宇都宮市簗瀬3丁目32番3号
- 電話:028-612-3340
- 営業時間:平日 9:00〜18:00
- 駐車場:お客様用2台あり
- 公式サイト:https://sustainabrain.jp/
参考・出典
- 日本法令外国語訳データベース「公認会計士法」(第2条) https://www.japaneselawtranslation.go.jp/ja/laws/view/1900/ja
- e-Gov法令検索「税理士法」(第2条・第3条・第52条) https://laws.e-gov.go.jp/law/326AC1000000237
- e-Gov法令検索「会社法」(第2条第6号・第328条・第337条) https://laws.e-gov.go.jp/law/417AC0000000086
- 国税庁「税理士の登録」 https://www.nta.go.jp/taxes/zeirishi/zeirishiseido/toroku/touroku.htm
- 国税庁「税理士制度のQ&A(6 税理士業務の制限)」 https://www.nta.go.jp/taxes/zeirishi/zeirishiseido/qa/06.htm
- 国税庁「国税庁レポート2026」(税理士登録者数) https://www.nta.go.jp/about/introduction/torikumi/report/report2026/pdf/07.pdf
- 日本公認会計士協会「会員数等調」(2026年5月31日現在) https://jicpa.or.jp/about/0-0-0-0-20260531.pdf
- 日本税理士会連合会 税理士情報検索サイト https://www.zeirishikensaku.jp/