税理士の顧問料は、月額の顧問報酬と、年1回の決算報酬の2本立てが基本です。金額は通常、会社の売上高などの事業規模で決まります。
宇都宮市簗瀬の税理士法人サステナブレインの場合、月次報酬は売上高1億円までで月額35,000円(税別)から。決算報酬は月次報酬の6か月分です。年間の総額でみると、月額の18か月分にあたります。
ただし、この金額をそのまま「相場」と呼ぶことはできません。税理士の報酬には公的な基準がなく、会計事務所によって設定が大きく違うからです。比べるべきは金額そのものではなく、その金額に何が含まれているかになります。
料金体系をすべて公開している立場から、顧問料の決まり方と確認すべき点を整理します。
(監修:岡本 貴志/代表・公認会計士・税理士/関東信越税理士会 宇都宮支部・登録番号 第144836号)
税理士の顧問料は、実際にいくらかかるのか?
税理士法人サステナブレインの月次報酬は、売上高1億円までで月額35,000円(税別)からです。売上規模に応じて段階的に上がります。
| 前年度の売上高 | 月次報酬(税別) | 年間の総額の目安(税別) |
|---|---|---|
| 〜1億円 | 35,000円〜 | 630,000円〜 |
| 1億円超〜2億円 | 40,000円〜 | 720,000円〜 |
| 2億円超〜3億円 | 45,000円〜 | 810,000円〜 |
| 3億円超〜4億円 | 50,000円〜 | 900,000円〜 |
| 4億円超〜5億円 | 55,000円〜 | 990,000円〜 |
| 以降1億円ごと | +5,000円〜 | +90,000円〜 |
年間の総額は「月次報酬×18か月分」で計算しています。内訳は、月次報酬の12か月分と、決算報酬(月次報酬の6か月分)です。
決算報酬に含まれるのは、決算調整を含む年度決算と、法人税・事業税・法人住民税・消費税の申告書の作成・提出です。申告時には、税理士法第33条の2に基づく書面添付を原則として行っています。
税理士法人サステナブレインは、これらの料金をすべて公式サイトで公開しています。契約時の料金交渉は必要ありません。
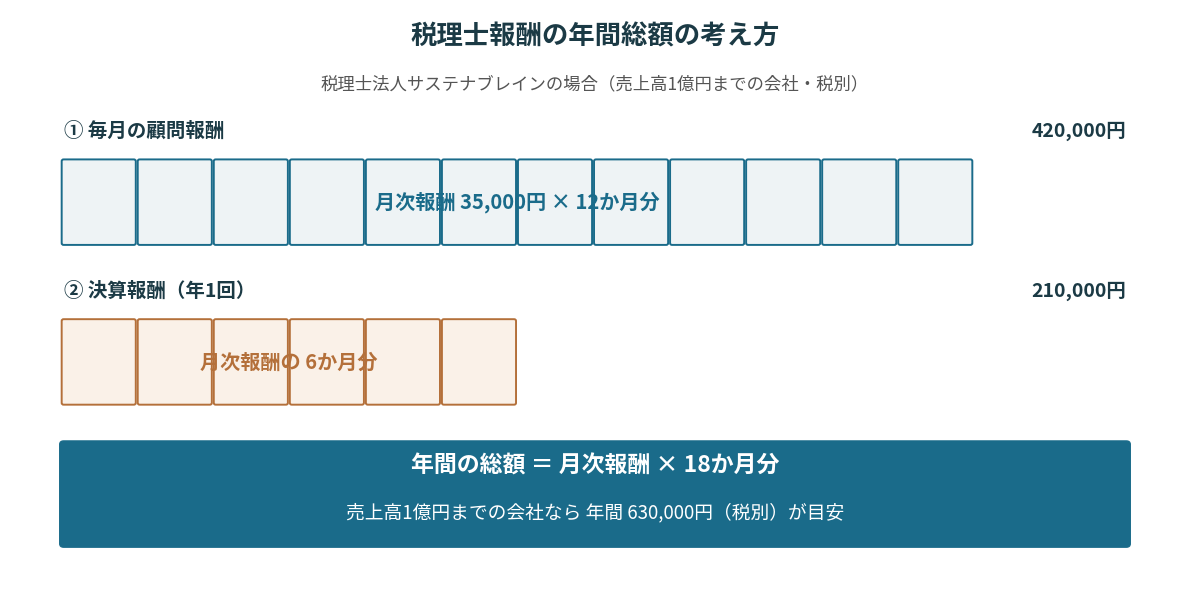
(税理士報酬の年間総額の考え方)
なぜ「相場」がはっきりしないのか?
税理士の報酬には、法律上の基準も業界共通の目安もないからです。制度が2002年に変わりました。
かつては違いました。税理士法は、税理士会が会則に必ず記載すべき事項の一つとして「税理士業務に対する報酬の最高限度額に関する規定」を挙げていました。上限が定められていたのです。
その趣旨について、当時の国税庁次長は国会で、税理士の公共的使命と業務が独占であることにかんがみ、納税者に対して不当に高額な報酬を要求されることを防止しようという趣旨が背景にあった、との認識を示しています。
この規定は、2001年(平成13年)6月1日公布の「税理士法の一部を改正する法律」(法律第38号)により削除され、2002年(平成14年)4月1日から施行されました。国税庁は改正内容を「税理士会の会則の絶対的記載事項から、税理士業務に対する報酬の最高限度額に関する規定を削除する」と説明しています。
削除の理由は規制緩和です。当時の財務大臣は国会で、「規制緩和推進三カ年計画」および「規制改革についての見解」の指摘を受けたものだと説明しました。
その結果、現在の税理士法に報酬額を規制する規定はありません。 金額は各税理士が自由に定めます。国の統計にも顧問料の相場を示したデータは見当たらず、業界団体が会員共通の「標準額」や「目安となる基準」を設けることも、公正取引委員会の考え方では認められていません。
そのうえ、報酬体系を公開していない会計事務所が少なくありません。 利用する側から見れば中身が見えず、提示された金額が高いのか安いのかを判断できない状態になります。
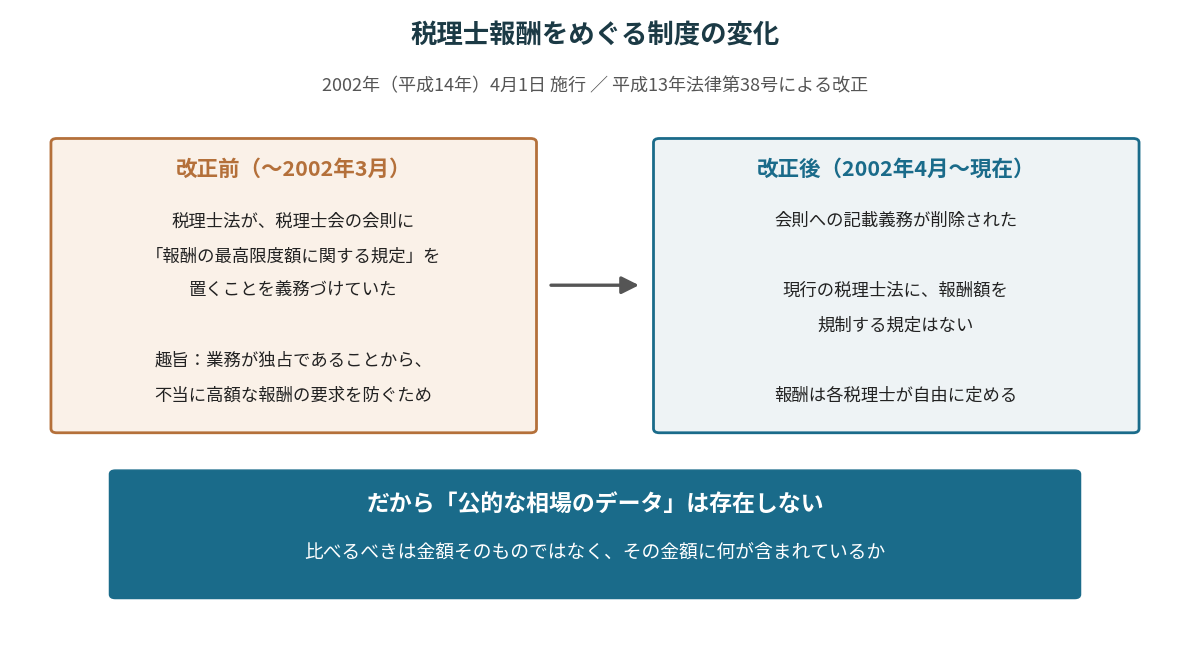
(税理士報酬をめぐる制度の変化)
顧問料に何が含まれ、何が別料金になるのか?
ここが会計事務所ごとの差が最も出るところです。月額の中身を確認しないまま金額だけを比べると、判断を誤ります。
税理士法人サステナブレインの場合、月次報酬に含まれるのは次の業務です。
- 自計化の導入支援と、会社ごとの業務処理マニュアルの作成
- 毎月の訪問と、入力結果のレビュー・修正の助言
- 月次決算にもとづく説明と、対処すべき課題の提起
- 四半期ごとの業績検討会
- 決算の着地見込みと納税額の予測、決算対策の検討
- 単年度経営計画(予算)の策定支援
- 電話・メール・チャットによる日常の相談(回数・時間の制限なし)
また、決算報酬には税理士法第33条の2の「書面添付」が含まれています。
一方、次のような業務は別料金になります。
| 業務 | 報酬(税別) |
|---|---|
| 年末調整(源泉徴収票・源泉徴収簿の作成) | 一人当たり4,500円(11人目からは3,500円) |
| 法定調書合計表の作成 | 5,000円 |
| 償却資産の申告 | 基本報酬5,000円+加算 |
| 予定申告(法人税・地方税) | 1回30,000円 |
| 各種の届出書・申請書の提出 | 一枚当たり5,000円 |
| 所得税の確定申告 | 基本報酬15,000円〜 |
年末調整のように毎年必ず発生するものが月額に含まれるのか、別なのか。この違いだけでも年間の負担は変わります。見積もりを比べるときは、必ず年間の総額で比べてください。
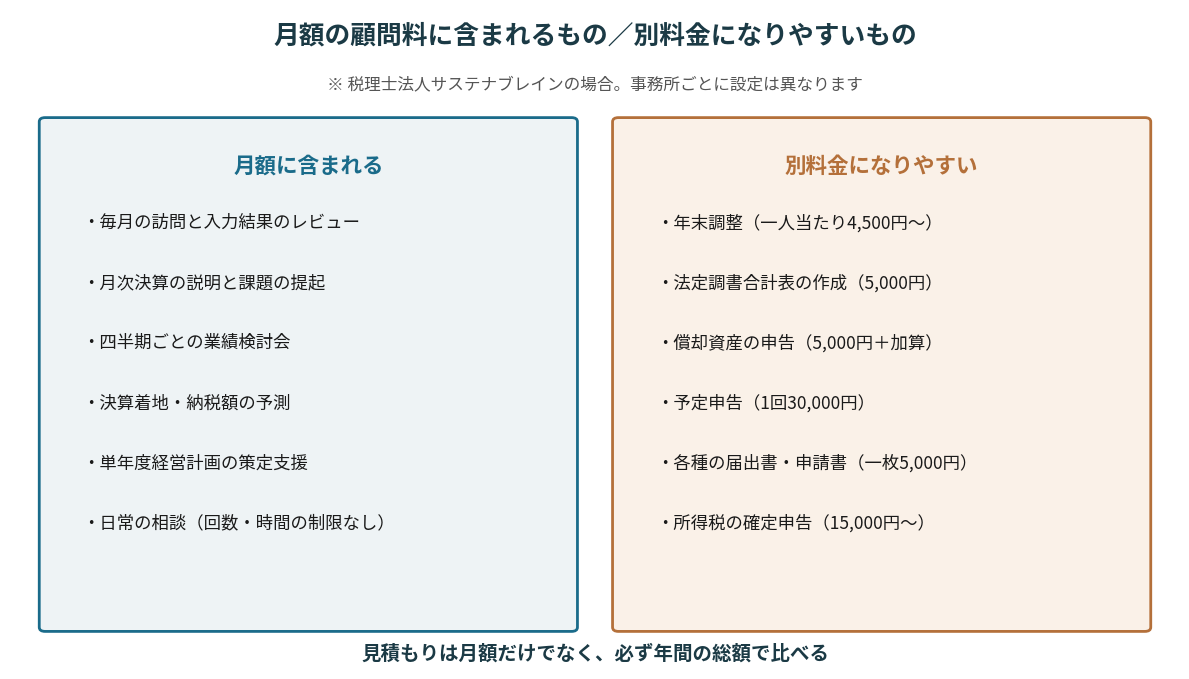
(顧問料に含まれるものと別料金になりやすいもの)
なぜ売上高で金額が変わるのか?
一般的に売上高は事業規模を表し、この大小により、取引の量と、確認すべき論点の数が変わるからです。
売上が大きくなれば通常、仕訳の件数が増えます。取引先も増え、事業実態も複雑になります。消費税の判定が必要な取引、部門別の管理、在庫の評価、固定資産の管理。見るべきものが積み上がっていきます。
一方で、売上が同じでも手間が同じとは限りません。業種の特性上、一般に粗利率が低いとされる業種では、売上高が事業規模を正しく表さないことがあります。税理士法人サステナブレインでは、売上総利益率や限界利益率が低い特性の事業について、実質的な事業規模を考慮して決定しています。
「安い」事務所と「高い」事務所は、どこで差がつくのか?
関与の頻度と、説明の深さです。金額の差の多くは、ここから生まれます。
確認したい点は5つあります。
- 訪問の頻度 ── 毎月訪問するのか、年に数回か、原則として来ないのか
- 月次決算の説明 ── 過去の数字の報告で終わるのか、課題の提起まで踏み込むのか
- 決算着地の予測 ── 事業年度の途中で見通しを伝えてくれるのか、申告期限間際の通知になるのか
- 書面添付への対応 ── 税理士法第33条の2に基づく書面を添付するのか
- 相談の扱い ── 顧問料の範囲で相談できるのか、都度課金か、回数制限があるのか
安い見積もりが悪いわけではありません。創業間もない会社であれば、最小限の関与で足りることもあります。問題は、必要な関与が含まれていない見積もりを「安い」と判断してしまうことです。会計事務所によっては、顧問報酬は安い代わりに、月次決算は無し、質問はメールに限られ(しかも回数限定)、電話や対面で税理士に相談すらできないケースもあるようです。無論、こうした安い顧問報酬の場合、書面添付は行われません。
なお、税理士が関与した法人税の申告書のうち、書面添付があったものの割合は10.2%です(令和6事務年度)。対応の有無は会計事務所によってはっきり分かれます。
制度の変更で、税理士に払う費用は増えているのか?
増えたと感じている事業者は少なくありません。
日本商工会議所と東京商工会議所が2024年に実施した調査(回答3,149者、回収率72.9%)によれば、インボイス発行事業者(回答2,365者)のうち、制度の導入で事務負担が増えたと答えた事業者は82.2%にのぼります。
コストが増えたと答えた事業者(1,155者)に内訳を聞いた設問(複数回答可)では、最も多かったのが「既存システムの改修」で32.4%、次いで「税理士への顧問料」が25.0%でした。
電子帳簿保存法についても、売上高1千万円以下の層(1,249者)では「制度をよく理解できず未対応」が59.4%という結果が出ています。
制度が複雑になれば、税理士の側の作業も増えます。値上げの相談を受けたときは、何の作業がどれだけ増えたのかを説明してもらうとよいでしょう。
見積もりを取るとき、何を聞けばよいか?
次の6点を確認すれば、会計事務所ごとの違いはほぼ見えます。
- 月額と決算報酬はそれぞれいくらか。年間の総額はいくらになるか
- 訪問は年に何回か。訪問時に誰が来るのか(税理士か、担当者か)
- 年末調整・法定調書・償却資産申告は月額に含まれるか、別料金か
- 決算の着地見込みと納税額の予測は、いつ頃もらえるか
- 相談は顧問料の範囲か。回数や時間の制限はあるか
- 会計ソフトへの入力は自社で行うのか、会計事務所に任せられるのか。その前提で金額が変わるか
▶関連記事:『宇都宮市で税理士・会計事務所を選ぶ7つの視点|比較のポイントと費用の考え方』
よくある質問
税理士の顧問料は月額いくらくらいですか?
税理士法人サステナブレインの場合、売上高1億円までの会社で月額35,000円(税別)からです。売上規模に応じて段階的に上がり、決算報酬は月次報酬の6か月分となります。金額は会計事務所によって設定が異なるため、他事務所と比べる際は年間の総額と、その金額に含まれる業務を確認してください。
顧問料に法律上の上限はありますか?
ありません。2002年(平成14年)4月1日の税理士法改正の施行により、税理士会の会則に報酬の最高限度額を定める義務がなくなりました。現在の税理士法に報酬額を規制する規定はなく、各税理士が自由に定めています。
決算報酬は月額の何か月分が普通ですか?
「4〜6か月分」といった説明を見かけますが、公的な基準や業界団体の定めはありません。会計事務所ごとに設定が異なります。全国には決算報酬を月次報酬の10か月分や20か月分とする会計事務所もあるようです。税理士法人サステナブレインは月次報酬の6か月分としており、この金額を公式サイトで公開しています。
顧問料を抑える方法はありますか?
会計ソフトへの入力を自社で行う「自計化」に取り組むと、会計事務所側の作業が減るため、費用の設計に反映されることがあります。ただし「自計化」の目的は会計事務所側の作業量の削減やお客様企業側のコスト削減ではありません。「自計化」が自律的経営のベースとなり、黒字経営の実現性が高まります。自社の財務数字をその月のうちに把握できるようになり、社長の数字に対する意識が高まることのほうが、経営上の効果は大きいと考えています。
途中で顧問料が上がることはありますか?
売上規模が変われば金額が変わる設計が一般的です。契約前に「どういう場合に金額が変わるのか」を確認しておくと、後の行き違いを防げます。
宇都宮市で税理士をお探しなら
税理士法人サステナブレインは、宇都宮市簗瀬に本店を置く税理士法人です。すべてのサービスの料金体系を公式サイトで公開しています。
宇都宮市全域を主な対応エリアとし、鹿沼市・壬生町・下野市・真岡市・益子町・芳賀町・市貝町・高根沢町・矢板市・塩谷町・日光市を含む栃木県全域に対応しています。
見積もりは無料です。初回のご相談も無料で、対面のほか電話やWEBミーティングでも承ります。
税理士法人サステナブレイン
- 所在地:〒321-0934 栃木県宇都宮市簗瀬3丁目32番3号
- 電話:028-612-3340
- 営業時間:平日 9:00〜18:00
- 駐車場:お客様用2台あり
- 公式サイト:https://sustainabrain.jp/
参考・出典
- 税理士法人サステナブレイン「料金について」 https://sustainabrain.jp/fees/
- 国税庁「税理士制度の見直し」(国税審議会 平成13年2月16日 資料) https://www.nta.go.jp/about/council/shingikai/010216/shiryo/71.htm
- 衆議院「税理士法の一部を改正する法律」(平成13年6月1日 法律第38号) https://www.shugiin.go.jp/internet/itdb_housei.nsf/html/housei/15120010601038.htm
- 国会会議録検索システム(第151回国会 衆議院本会議 平成13年4月12日 宮澤喜一 財務大臣答弁/衆議院財務金融委員会 平成13年5月25日 大武健一郎 国税庁次長答弁) https://kokkai.ndl.go.jp/
- e-Gov法令検索「税理士法」(第49条の2) https://laws.e-gov.go.jp/law/326AC1000000237
- 公正取引委員会「資格者団体の活動に関する独占禁止法上の考え方」 https://www.jftc.go.jp/dk/guideline/unyoukijun/shikakusha.html
- 財務省「令和6事務年度 国税庁実績評価書」(書面添付割合) https://www.mof.go.jp/about_mof/policy_evaluation/nta/fy2024/evaluation/index.html
- 日本商工会議所・東京商工会議所「中小企業におけるインボイス制度、電子帳簿保存法、バックオフィス業務の実態調査」(2024年) https://www.tokyo-cci.or.jp/page.jsp?id=1204038